فصل سیبزمینی ۲۰۲۶ تجارت کشورهای مستقل مشترکالمنافع را تغییر میدهد
دادههای موقت سال ۲۰۲۶ نشان میدهد که تعادل سیبزمینی در سراسر کشورهای مستقل مشترکالمنافع به شدت متفاوت است: روسیه کمتر از یک سال زودتر برداشت کرد، تولید آسیای مرکزی افزایش یافت و محدودیتهای تجاری جریانهای منطقهای را تغییر داد.
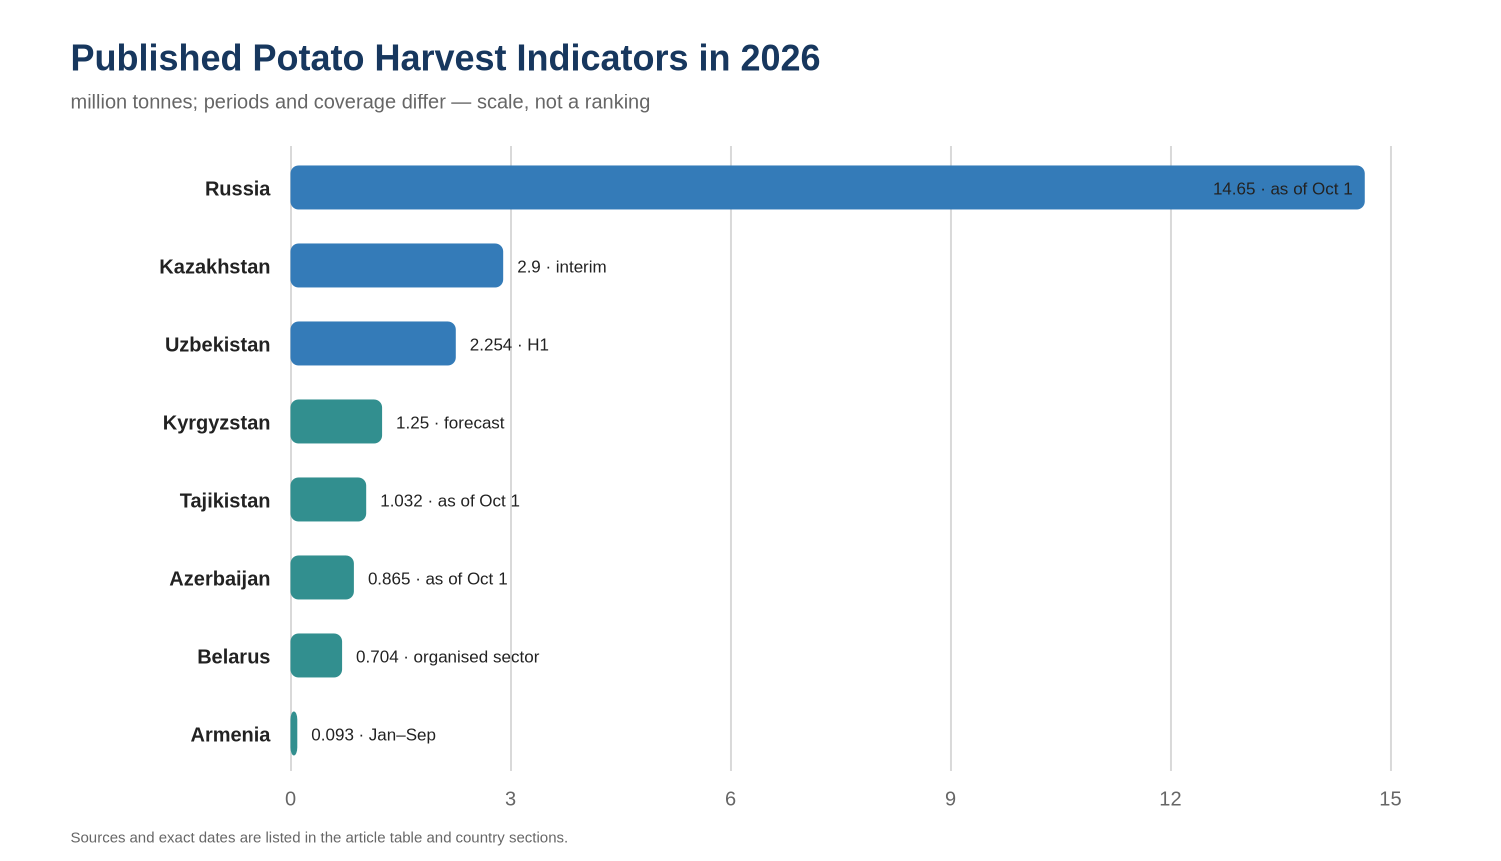
تا ۱۱ نوامبر ۲۰۲۶، اکثر کشورهای مستقل مشترکالمنافع هنوز تراز نهایی سالانه سیبزمینی را منتشر نکردهاند، بنابراین خلاصهای صادقانه از فصل از جمعآوریهای عملیاتی، پیشبینیها و تصاویر آماری جزئی گردآوری شده است. تصویر ناهمگن است: روسیه در سال قوی ۲۰۲۵ سیبزمینی کمتری نسبت به همان تاریخ برداشت کرد؛ بخش سازمانیافته بلاروس شاهد افزایش بازده بود؛ قزاقستان تولید را تقریباً در سطح سال گذشته نگه داشت؛ قرقیزستان و تاجیکستان برداشت خود را افزایش دادند؛ ازبکستان همزمان تولید را گسترش داد و همچنان بزرگترین واردکننده منطقهای باقی ماند. ارمنستان و آذربایجان کاهش جزئی نشان دادند، اما دادههای مربوط به ارمنستان متناقض است و هیچ مجموع ملی برای ترکمنستان وجود ندارد. تجارت درون منطقهای نه تنها توسط حجم برداشت هدایت میشود: قرقیزستان واردات را تا مارس ۲۰۲۷ متوقف کرد، روسیه محصول نیمه قرنطینهای ارمنستان را محدود کرد و قزاقستان نقش خود را به عنوان تأمینکننده اصلی سیبزمینی به ازبکستان تثبیت کرد. نکته کلیدی این فصل، کسری یا مازاد کلی کشورهای مستقل مشترکالمنافع نیست، بلکه واگرایی ترازهای ملی، زمان برداشت، کیفیت غدهها و رژیمهای دسترسی به بازار است.
نتایج ۲۰۲۶ همچنان قابل اجرا هستند
در این بررسی، «جمهوریهای مستقل مشترکالمنافع» به هشت عضو کامل - آذربایجان، ارمنستان، بلاروس، قزاقستان، قرقیزستان، روسیه، تاجیکستان و ازبکستان - به علاوه ترکمنستان به عنوان عضو وابسته اشاره دارد. مولداوی به طور جداگانه فهرست شده است: اطلاعیه خروج آن از اسناد تأسیس در 8 آوریل 2026 ارائه شد و دوره دوازده ماهه مقرر در منشور در تاریخ بررسی هنوز سپری نشده بود (کمیته اجرایی CISاوکراین همچنان یکی از کشورهای بنیانگذار است که منشور را تصویب نکرده و جزو هشت عضو کامل آن نیست؛ گرجستان عضویت خود را در 18 آگوست 2009 خاتمه داد (کمیته اجرایی CIS; تاریخچه کشورهای مستقل مشترک المنافعدر نتیجه، اوکراین و گرجستان فقط به عنوان شرکای تجاری در زیر ظاهر میشوند.
جدول خلاصه، رتبهبندی نیست: کشورها دادههایی با پوشش متفاوت منتشر میکنند. در روسیه، رقم عملیاتی شامل همه دستههای کشاورزی میشود؛ در بلاروس، در درجه اول تولیدکنندگان کشاورزی را پوشش میدهد؛ مولداوی عملکرد مزارع بزرگ را گزارش میدهد؛ و رقم ازبکستان صرفاً مربوط به نیمه اول سال است.
روزهای هفته. با یک کلیک اشتراک خود را لغو کنید.
| کشور محل اقامت | آخرین رقم تأیید شده تا تاریخ 11.11.2026 | وضعیت و پوشش |
|---|---|---|
| روسیه | ۲.۲۵۴۳ میلیون تن از ۱ اکتبر | عملیاتی، همه دستهها، ۸۷٪ از مساحت برداشت شده (کومرسانت) |
| بلاروس | ۸۶۴.۸ هزار تن، ۳۳۳ سنت در هکتار | تولیدکنندگان عملیاتی، کشاورزی، نه همه مزارع (میناگرو از طریق 4esnok.by) |
| مولدووا | ۲۴۶.۳ سنت در هکتار | ژانویه تا سپتامبر، فقط شرکتهای کشاورزی و کشاورزانی که مساحت زمین آنها ≥ ۵۰ هکتار است (انبیاس مولداوی) |
| ارمنستان | ۸۶۴.۸ هزار تن | ژانویه تا سپتامبر، عملیاتی، ۱.۱- درصد نسبت به سال گذشته (ARKA) |
| آذربایجان | ۸۶۴.۸ هزار تن از ۱ اکتبر | عملیاتی، ۱.۱- درصد نسبت به سال گذشته (کمیته آمار ایالتی) |
| قزاقستان | ۲.۲۵۴۳ میلیون تن | گزارش عملیاتی وزارت کشاورزی، نه آمار نهایی (دولت قزاقستان) |
| قرقیزستان | ۲.۲۵۴۳ میلیون تن | پیشبینی رسمی، نتیجهی تکمیلشده نیست (وزارت کشاورزی قرقیزستان) |
| تاجیکستان | ۲.۷ تن از ۱ اکتبر | برآورد عملیاتی ملی (وزارت کشاورزی تاجیکستان) |
| ازبکستان | ۲.۲۵۴۳ میلیون تن برای H1 | واقعیت نیمسال؛ ۴.۵ میلیون تن - هدف سالانه، نه نتیجه (SIAT; وزارت کشاورزی) |
| ترکمنستان | بدون مجموع ملی | فقط دادههای منطقهای جداگانه موجود است (آژانس اطلاعات ایالتی) |
روسیه، بلاروس و مولداوی مسیرهای بازار متفاوتی را نشان میدهند
روسیه است. از اول اکتبر، همه دستههای مزارع محصول خود را برداشت کرده بودند. 14.65 میلیون تن، نسبت به سال گذشته 8.7 درصد کاهش یافته است. برداشت 87 درصد از مناطق کشت شده را پوشش داده است. سازمانهای کشاورزی 3.1 میلیون تن، کشاورزان 2.1 میلیون تن و مزارع خانگی 9.5 میلیون تن را به خود اختصاص دادهاند (کومرسانت). مقایسه این ۱۴.۶۵ میلیون تن با پیشبینی بخش تجاری مناسب نیست: وزارت کشاورزی از تعریف محدودتری از تولید سازمانیافته استفاده میکند. برای یک مبنای ثابت، اتحادیه اقتصادی اوراسیا گزارش میدهد ۱۹.۵۱۰۷ میلیون تن از ۹۹۱.۶ هزار هکتار با عملکرد ۱۹۸ سنت در هکتار برای سال 2025 در تمام دستهها، 9.4 درصد افزایش نسبت به سال 2024 (EAEU).
رسیدن فصل برداشت جدید، قیمتها را کاهش داده است. در ماه سپتامبر، وزارت کشاورزی از کاهش ماهانه قیمت تولیدکننده با ۱۲.۳ درصد کاهش به ۲۶.۳ روبل در هر کیلوگرم و قیمت مصرفکننده با ۱۶.۵ درصد خبر داد.ودوموستیدر طول هفته 29 سپتامبر تا 5 اکتبر، Rosstat کاهش 2.3 درصدی دیگری را در قیمتهای خرده فروشی ثبت کرد (Rosstatاگرچه این موضوع کاهش قیمت فصلی را تأیید میکند، اما امکان ارزیابی موجودی زمستانی را بدون دادههای نهایی جمعآوری کالا، معیارهای کیفیت و ارقام تلفات ذخیرهسازی فراهم نمیکند.
بلاروس تا ۲۳ اکتبر، تولیدکنندگان کشاورزی محصول را برداشت کرده بودند. 704 هزار تن با بازدهی ۱۰۰۰ سنت در هکتار، ۲۵ سنت در هکتار بیشتر از سال گذشته (وزارت کشاورزی از طریق 4esnok.byاین رقم مربوط به بخش سازمانیافته و مساحت برنامهریزیشده تقریباً ۲۲ هزار هکتار است. کل مساحت ملی برای سال ۲۰۲۵ به طور قابل توجهی بالاتر بود—۳.۰۴۷۲ میلیون تن از ۱۳۹.۹ هزار هکتار با ۲۱۹ سنت در هکتار—از آنجایی که اتحادیه اقتصادی اوراسیا شامل همه دستههای کشاورزی میشود (EAEUاین شکاف برای تحلیل بسیار مهم است: برنامه کشاورزی-صنعتی ایالت خاطرنشان میکند که بین سالهای ۲۰۲۰ تا ۲۰۲۴، تولید در مزارع خانگی ۲ میلیون تن یا ۱.۸ برابر کاهش یافته است (برنامه آینده کشاورزی و صنعتیدر نتیجه، بازده بالا در میان تولیدکنندگان بزرگ معادل رشد در کل عرضه ملی نیست.
روسیه همچنان مهمترین بازار خارجی سیب زمینی بلاروس است، اما حجم آن با توجه به فصل روسیه نوسان دارد. در سال 2024، تحویل از بلاروس به روسیه در مجموع 201.2 هزار تن بود، در حالی که تا 25 مه 2025، این رقم به 32 هزار تن در مقایسه با 63.9 هزار تن در سال قبل رسید. همزمان، کل واردات روسیه تا آن تاریخ به 548.1 هزار تن رسید که عمدتاً از مصر و چین تأمین میشد (Rosselkhoznadzor از طریق TASS/Alta-Softدادههای کامل و باز در مورد صادرات سیبزمینی بلاروس برای سال ۲۰۲۶ در تاریخ بررسی در دسترس نیست.
مولداوی برداشت ناخالص ملی برای سال ۲۰۲۶ هنوز منتشر نشده است. میانگین عملکرد سیبزمینی در شرکتهای کشاورزی و مزارع با مساحت حداقل ۵۰ هکتار ۱۰۰۰ سنت در هکتار در طول ژانویه تا سپتامبر، یا ۱۲۸.۷٪ از سطح سال قبل (اداره ملی آمار مولداوی). با این حال، این تصویر کلی تنها بخش کوچکی از صنعت را پوشش میدهد: تا اول ژوئیه، ۹۷٪ از زمینهای کشت سیبزمینی در اختیار خانوارها و مزارع کوچک بود (اداره ملی آمار مولداویبنابراین، افزایش بازده در میان عملیاتهای بزرگ را نمیتوان به یک تخمین ملی تعمیم داد.
نمایه تجاری مولداوی به طور فزایندهای به سمت اتحادیه اروپا گرایش دارد. از ژانویه تا آگوست 2026، کشورهای مستقل مشترک المنافع تنها 2.7٪ از کل واردات مولداوی را تشکیل میدادند، در حالی که اتحادیه اروپا 53.6٪ را تشکیل میداد؛ این رقم نشان دهنده تجارت کلی است، نه به طور خاص جریانهای مربوط به سیب زمینی (اداره ملی آمار مولداوی). تجزیه و تحلیل رسمی قابل مقایسه HS 0701 برای تجارت سیب زمینی در نشریات مورد بررسی موجود نبود، بنابراین هیچ تخمینی از تجارت در سطح محصول برای سال 2026 ارائه نشده است.
قفقاز جنوبی برداشت محصول را با دسترسی به بهداشت گیاهی مرتبط میکند
ارمنستان برای دوره ژانویه تا سپتامبر، ۹۳.۰ هزار تن سیبزمینی تولید شدند، 1.2 درصد کمتر از سال گذشته؛ کل تولید محصول 7.3 درصد کاهش یافت (آرکا با استناد به آرمستات). این یک شاخص عملیاتی نه ماهه است؛ یک رقم ثانویه متناقض از ارزیابی حذف شد.
رویداد فصلی اصلی برای تجارت ارمنستان، محدودیتهای روسیه بود. از ۳ ژوئن، واردات سیبزمینی و طیف وسیعی از محصولات تحت قرنطینه دیگر به دلیل درخواستها برای تأیید تحویل و قابلیت ردیابی، موقتاً محدود شد؛ از ۱۲ ژوئن این محدودیت به همه محصولات تحت قرنطینه تعمیم داده شد و ارمنستان از اتحادیه اقتصادی اوراسیا (EAEU) درخواست تجدیدنظر کرد.رادیو عمومی ارمنستان; اینترفاکسهیچ سندی که حذف کامل یا تسهیل رژیم را قبل از ۱۱ نوامبر تأیید کند، در منابع بررسی شده یافت نشد. این ماجرا نشان میدهد که عضویت در اتحادیه اقتصادی اوراسیا، کنترل قرنطینه را از بین نمیبرد.
آذربایجان. تا ۱ اکتبر، ۷۷۷.۲ هزار تن برداشت شده بود، که نسبت به سال گذشته ۱.۱ درصد کاهش یافته بود. تا اول سپتامبر، این رقم هنوز ... ۷۷۷.۲ هزار تن، ۲.۲ درصد بیشتر از سال قبل، بنابراین برداشت دیرهنگام این روند را تغییر داد؛ هیچ توضیح رسمی برای این معکوس شدن ارائه نشده است (کمیته آمار دولتی آذربایجان; گزارش مرداد).
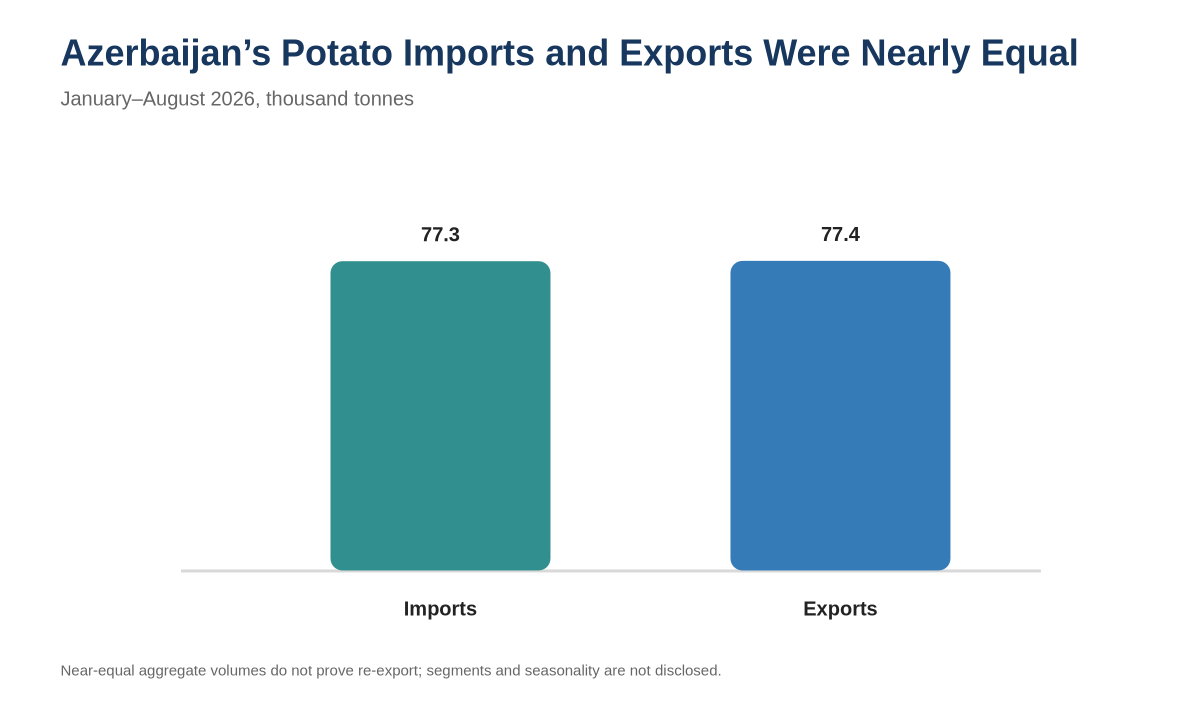
آذربایجان همزمان واردکننده و صادرکننده است. در ژانویه تا آگوست ۲۰۲۶، این کشور واردات داشته است. ۷۷ ۴۰۷.۹ تن سیب زمینی به ارزش ۲۹.۷۳ میلیون دلار صادر شد ۷۷ ۴۰۷.۹ تن به ارزش ۲۹.۷۱ میلیون دلار (کمیته آمار ایالتی). حجمهای تجمیعشده تقریباً یکسان، صادرات مجدد را اثبات نمیکنند؛ آنها ممکن است منعکسکننده فصلی بودن، جغرافیا و بخشهای مختلف محصول باشند. در سال ۲۰۲۵، طبق یک نشریه که به آمار ملی اشاره دارد، از ۷۱۴۳۰ تن صادرات، ۵۹۹۷۵ تن به روسیه و ۵۶۹۳ تن به بلاروس صادر شده است. واردات عمدتاً از ترکیه، گرجستان، پاکستان، روسیه و ایران بوده است (ABC.az). تا ۸ مه ۲۰۲۶، روسیه ۶.۷ هزار تن سیبزمینی آذربایجانی دریافت کرده بود که ۴۱.۹ درصد بیشتر از سال گذشته است (اینترفاکس).
گرجستان، همسایه آذربایجان، که عضو کشورهای مستقل مشترک المنافع نیست، همچنان بخشی از این سیستم فصلی است. در ماههای ژانویه تا سپتامبر، این کشور به آذربایجان گاز صادر میکرد. ۷۷۷.۲ هزار تن سیب زمینی به ارزش ۲.۴ میلیون دلار، و همچنین ۷۷۷.۲ هزار تن به روسیه و ۷۷۷.۲ هزار تن به بلاروس (بی ام جی ای). برای آذربایجان، این موضوع ماهیت دوطرفه بازار را بیشتر تأیید میکند: این کشور محصول خود را به سمت شمال صادر میکند و همزمان شکافهای موقت و کیفی داخلی را با واردات از غرب و جنوب پوشش میدهد. با این حال، آمارهای موجود، بذر را از سیبزمینیهای خوراکی جدا نمیکند، بنابراین نمیتوان بدون دادههای گمرکی، محرکهای جریانهای مخالف را دقیقتر توصیف کرد.
آسیای مرکزی برداشت محصول را افزایش میدهد اما واردات را حفظ میکند
قزاقستان وزارت کشاورزی از برداشت زودهنگام محصولات خبر داد 2.9 میلیون تنپیشبینی ماه سپتامبر ۲.۸ میلیون تن بود که تقریباً با سطوح سال ۲۰۲۵ مطابقت دارد.دولت قزاقستان; جلسه توجیهی سپتامبر). تا 11 سپتامبر، 1.8903 میلیون تن از 74,000 هکتار با 255.5 سنت در هکتار برداشت شد، در حالی که این رقم در سال قبل 242.8 سنت در هکتار بود (کازینمن(قیمتهای میدانی تا اواخر سپتامبر بین ۹۰ تا ۱۰۰ تنگه در هر کیلوگرم بود. مقامات، تأسیسات ذخیرهسازی را کافی دانستند و از راهاندازی بیش از ۷۰۰۰۰۰ تن ظرفیت جدید در عرض سه سال خبر دادند. تلفات طبیعی در طول برداشت، حمل و نقل و ذخیرهسازی ۵ تا ۱۰ درصد تخمین زده شد.)دولت قزاقستان).
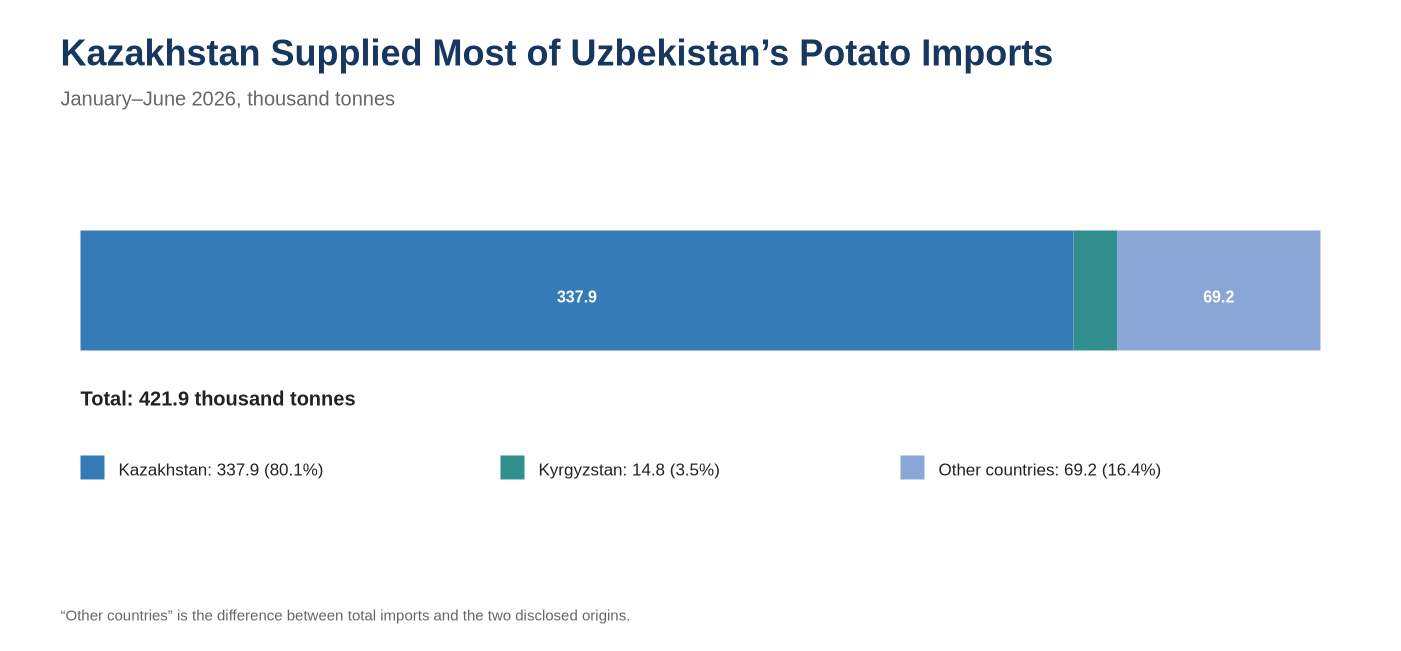
پتانسیل صادرات قزاقستان برای سال ۲۰۲۶، ۴۰۰۰۰۰ تن تخمین زده شد که نسبت به ۳۸۸۰۰۰ تن در سال ۲۰۲۵ افزایش یافته است. تنها در نیمه اول سال، ازبکستان واردات تن 337,900 از قزاقستان، که برداشت قزاقستان را برای تعادل عرضه منطقهای محوری میکند (کمیته ملی آمار ازبکستان).
قرقیزستان تا 23 مه، سیبزمینیها اشغال شده بودند 44,700 هکتار، ۳٪ بیشتر نسبت به سال گذشته (کمیته ملی آماریدر مرحله برداشت موقت، کل تولید به 359,900 تن رسید که 8.5 درصد بیشتر از رقم سال گذشته بود؛ عملکرد از 167.0 به 171.8 سنت در هکتار افزایش یافت (کمیته ملی آماریوزارت کشاورزی برداشت سالانه ... را پیشبینی کرد. 1.2497 میلیون تنبا مصرف داخلی ۷۷۹،۷۰۰ تن و خودکفایی تخمینی ۱۸۱.۹٪. بر اساس این ارقام، در ۱۶ اکتبر، قرقیزستان ممنوعیت موقت واردات سیبزمینی را تا ۱ مارس ۲۰۲۷، به استثنای ترانزیت و مقاصد خاص، اعمال کرد.وزارت کشاورزی قرقیزستانتأثیر واقعی این اقدام بر قیمتها و جریانهای تجاری کشورهای همسایه هنوز اندازهگیری نشده است.
تاجیکستان کاشتهای پوشیده شده 68,000 هکتار، ۳۶۰۰ هکتار بیشتر از سال ۲۰۲۵. تا اول اکتبر، تن 1,031,647 برداشت شده بود، ۱۳۵۱۲۸ تن بیشتر از سال قبل (وزارت کشاورزی تاجیکستان). هیچ مجموع واردات در سطح محصول لحاظ نشده است زیرا نشریه رسمی مورد بررسی، جدول گمرکی قابل مقایسهای ارائه نکرده است.
ازبکستان سوابق رسمی پایگاه داده SIAT 2.2543 میلیون تن برای نیمه اول سال (SIAT). هدف سالانه ۴.۵ میلیون تن است، در مقایسه با ۴.۱ میلیون تنی که در واقع در سال ۲۰۲۵ تولید شده است؛ انتظار میرفت کشت مجدد اضافی منجر به برداشت در ماه نوامبر شود، بنابراین این هدف نباید به عنوان هدف نهایی ارائه شود (وزارت کشاورزی ازبکستان). گسترش عرضه از قبل بر قیمتها تأثیر گذاشته است: وزارتخانه گزارش داد که میانگین قیمتها از ۵۷۱۷ به ۴۱۶۹ صوم در هر کیلوگرم کاهش یافته است، در حالی که قیمت عمدهفروشی در سطح کشاورزان از ۲۵۰۰ تا ۲۸۰۰ صوم در هر کیلوگرم متغیر بوده است. ذخایر بین فصلی ۴۰۰۰۰۰ تن تخمین زده شده است، از جمله ۲۱۶۰۰۰ تن ذخیره شده در سردخانهها (وزارت کشاورزی).
یک حوزه تمرکز جداگانه، کاهش وابستگی به ذخایر بذر وارداتی است. یک برنامه ایالتی با هدف تولید ۴ میلیون مینی تیوبر در سال ۲۰۲۶ و افزایش تولید سیبزمینی بذری با تکرار بالا به ۷۴۷۰۰۰ تن تا سال ۲۰۳۰؛ این نشان دهنده یک مسیر برنامهریزی شده است و نه تولید واقعی تایید شده برای فصل جاری (وزارت کشاورزی ازبکستان). این آژانس همچنین تخمینهای متفاوتی از سطح زیر کشت منتشر کرد - ۲۸۴۰۰۰ هکتار در طرح ژانویه در مقابل ۲۳۸۰۰۰ کاشت اصلی به علاوه ۷۱۰۰۰ کاشت مجدد در توضیحات ماه اوت. این دستهها را نمیتوان بدون شفافسازی روششناختی به صورت مکانیکی جمعبندی یا مقایسه کرد.
با وجود افزایش تولید، ازبکستان واردات داشته است تن 421,918 سیبزمینی به ارزش ۳۴ میلیون دلار بین ژانویه و ژوئن - ۴۶۹۰۰ تن کمتر از سال گذشته. علاوه بر قزاقستان، ۱۴۸۰۰ تن از قرقیزستان وارد شده است؛ حجم قابل توجهی نیز از پاکستان و افغانستان (کمیته ملی آمار ازبکستانواردات در بحبوحه برداشت قابل توجه داخلی، منعکس کننده الگوهای تقاضای فصلی، تحویل زودهنگام و تمایز بین محصولات بذری و محصولات درجه یک بازار است؛ نسبتهای دقیق در خلاصههای موجود در دسترس عموم فاش نشده است.
ترکمنستان دادههای سطح زیر کشت ملی، برداشت ناخالص، عملکرد، قیمتها و تجارت خارجی سیبزمینی در سال ۲۰۲۶ در آمار رسمی قابل دسترسی منتشر نشده است. در استان لباب، بیش از تن 19,600 بر اساس عملکرد اعلام شده ۱۴۰ سنت در هکتار، در بهار از ۱۴۰۰ هکتار برداشت شدند (آژانس اطلاعات دولتی ترکمنستاندر استان داشاغوز، سیبزمینیها ۸۸۰۰ هکتار را اشغال کرده بودند، اما یک نشریه در ماه ژوئن صرفاً به شروع برداشت اشاره کرد (آژانس اطلاعات ایالتیارقام منطقهای را نمیتوان در برآوردهای ملی تجمیع کرد. توافق با قزاقستان برای گسترش «کریدور سبز» برای محصولات میوه و سبزیجات، علاقه تجاری را تأیید میکند اما حجم سیبزمینی را برای سال 2026 فاش نمیکند (وزارت اقتصاد ملی قزاقستان).
اتحادیه اقتصادی اوراسیا تجارت را تسهیل میکند اما کنترلها را از بین نمیبرد
بازار منطقهای تحت چارچوبهای قانونی متعددی فعالیت میکند. ارمنستان، بلاروس، قزاقستان، قرقیزستان و روسیه عضو اتحادیه اقتصادی اوراسیا (EAEU) هستند که فضای گمرکی یکپارچهای را فراهم میکند. با این حال، هر محموله از محصولات تحت نظارت، تحت بازرسی قرنطینهای گیاهی قرار میگیرد و کالاهای پرخطر نیاز به گواهی از کشورهای صادرکننده یا صادرکننده مجدد دارند (EEC). برای سیبزمینی، الزامات شامل عاری بودن از ارگانیسمهای قرنطینهای، برچسبگذاری مبدا و گواهی صادرکننده است؛ سیبزمینیهای بذری مشمول مقررات اضافی هستند (الزامات یکپارچه اتحادیه اقتصادی اوراسیامحدودیت روسیه بر محصولات ارمنی، عملاً تأییدی بر این بود که آزادی تردد به معنای عدم نظارت نیست.
توافقنامه منطقه آزاد تجاری کشورهای مستقل مشترک المنافع در سال ۲۰۱۱ توسط ارمنستان، بلاروس، قزاقستان، قرقیزستان، مولداوی، روسیه، تاجیکستان و اوکراین امضا شد؛ ازبکستان از طریق یک پروتکل جداگانه به آن پیوست. آذربایجان و ترکمنستان عضو این توافقنامه نیستندبنابراین، قوانین کلی تجارت بدون عوارض را نمیتوان در مورد آنها اعمال کرد (کمیته اجرایی CISحتی در میان امضاکنندگان، دسترسی واقعی به بازار به منشأ محصول، کد HS و محدودیتهای موجود بستگی دارد. فهرست موانع تجارت متقابل در سال 2026 به روز رسانی شد و نشان میدهد که چارچوب قانونی تجارت آزاد تمام موانع غیرتعرفهای را از بین نبرده است (کمیته اجرایی CIS).
برای مولداوی، وضعیت انتقالی از اهمیت ویژهای برخوردار است. دولت لغو اسناد تأسیس را آغاز کرد، اما همزمان اظهار داشت که توافقنامههای اقتصادی و تجاری سودمند همچنان به قوت خود باقی خواهند ماند (دولت مولداویدر ماه اکتبر، کارشناسان CIS هنوز در حال تعیین این بودند که کدام معاهدات پس از پایان روند خروج ادامه خواهند یافت (کمیته اجرایی CISدر نتیجه، نمیتوان صرفاً از روایت سیاسی «خروج مولداوی از کشورهای مستقل مشترکالمنافع» در مورد نحوه اعمال تعرفه برای هر محموله خاص نتیجهگیری کرد؛ معاهدات مربوطه، مبدأها و تاریخهای تراکنش باید به صورت جداگانه تأیید شوند.
سه محور اصلی جریانهای تجاری واقعی را شکل میدهند. اول روسیه و بلاروس است، جایی که برداشت و سیاستهای وارداتی روسیه به سرعت تقاضا برای محصولات بلاروس را تغییر میدهد. دوم شامل قزاقستان، ازبکستان، قرقیزستان و تاجیکستان است: قزاقستان به عنوان بزرگترین تأمینکننده تأیید شده عمل میکند، ازبکستان به عنوان یک مرکز تقاضا عمل میکند و قرقیزستان پس از برداشت فراوان، واردات را به طور موقت به حالت تعلیق درآورد. سوم شامل آذربایجان و روسیه است، جایی که سیبزمینیهای آذربایجانی حضور پایداری دارند اما از گمرکات خارجی و ایستهای بازرسی گیاهی اتحادیه اقتصادی اوراسیا عبور میکنند. مولداوی به طور فزایندهای در بازار اتحادیه اروپا ادغام میشود و در عین حال توافقات اقتصادی منتخب را در طول خروج انتقالی خود از کشورهای مستقل مشترک المنافع حفظ میکند (دولت مولداوی).
نتیجه
فصل ۲۰۲۶ امکان نتیجهگیری در مورد تعادل واحد و یکپارچه سیبزمینی در کشورهای مستقل مشترکالمنافع را فراهم نمیکند. روسیه در مقایسه با مدت مشابه سال گذشته، عملکرد کمتری را ثبت کرد، اما همچنان بزرگترین بازار است؛ بلاروس در بخش سازمانیافته عملکرد را بهبود بخشید، در حالی که با کاهش تولید داخلی مواجه بود؛ قزاقستان پتانسیل صادرات را حفظ کرد؛ قرقیزستان و تاجیکستان عرضه را گسترش دادند؛ و ازبکستان رشد تولید را با واردات قابل توجه ترکیب کرد. در قفقاز جنوبی، تغییرات جزئی در برداشت ناخالص، نسبت به دسترسی به بازار و محدودیتهای بهداشت گیاهی، اهمیت کمتری داشتند.
برای تجارت، عوامل تعیینکننده فراتر از میلیونها تن هستند و شامل زمان رسیدن محصول برداشت شده، بخش غده و کیفیت آن، در دسترس بودن انبار، مبدا محصول و قابلیت ردیابی میشوند. بنابراین، جریانهای منطقهای حتی زمانی که تولید کل کافی به نظر میرسد، به تخصیص مجدد ادامه خواهند داد. ارزیابیهای نهایی از خودکفایی هر کشور تنها پس از تکمیل ترازنامههای سالانه و در دسترس قرار گرفتن آمار تجارت و موجودی قابل مقایسه، قابل انجام است.
پایان دادهها: ۱۱ نوامبر ۲۰۲۶. ترازهای نهایی ملی هنوز برای اکثر کشورها در دسترس نبود؛ ارقام عملیاتی، پیشبینیها و دادههای جزئی سالانه بر این اساس برچسبگذاری شدهاند.